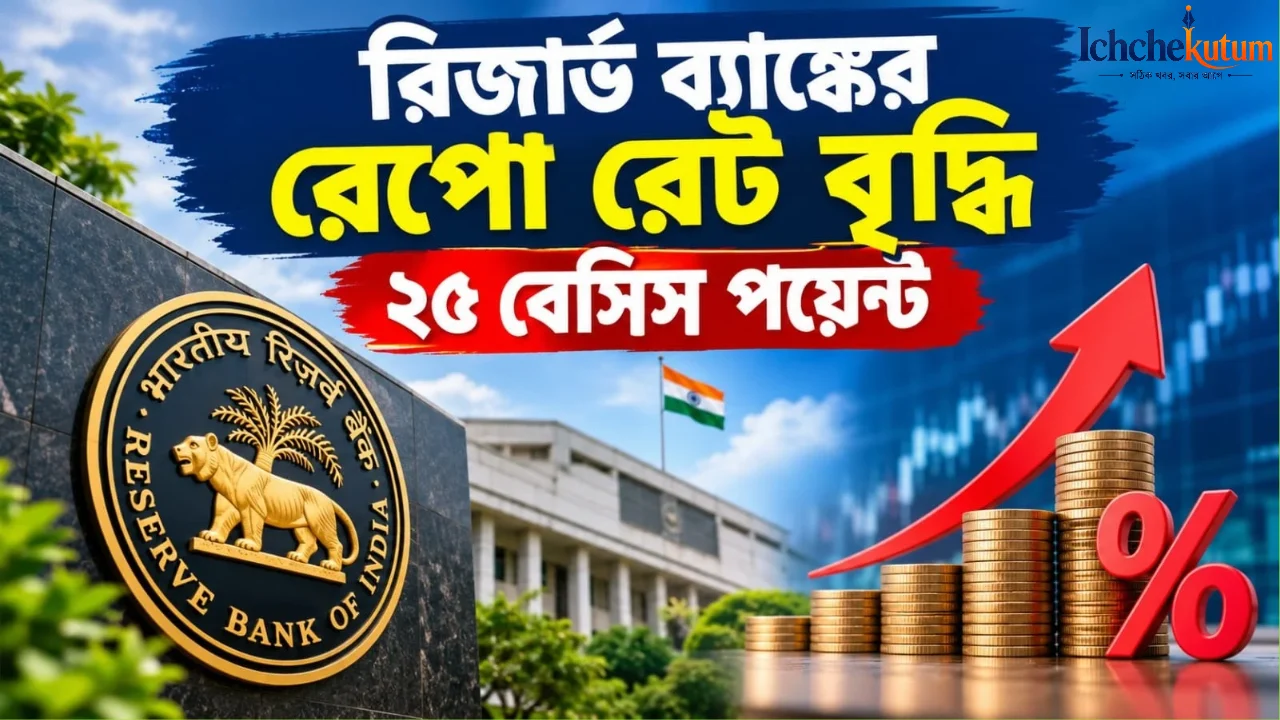
RBI Repo Rate News Today: ভারতের আর্থিক বাজারে আজ এক অত্যন্ত তাৎপর্যপূর্ণ সিদ্ধান্ত জানাল রিজার্ভ ব্যাংক অব ইন্ডিয়া (RBI)। সাম্প্রতিক মুদ্রানীতি কমিটির (MPC) বৈঠকে কেন্দ্রীয় ব্যাংক রেপো রেট ২৫ বেসিস পয়েন্ট বাড়ানোর সিদ্ধান্ত নিয়েছে, যার ফলে বর্তমান রেপো রেট দাঁড়াল ৫.৫০%। বিশ্ববাজারের অস্থিরতা, অপরিশোধিত তেলের চড়া দাম এবং মূল্যস্ফীতির চাপ নিয়ন্ত্রণে রাখতেই এই পদক্ষেপ নেওয়া হয়েছে।
সাধারণ মধ্যবিত্ত থেকে শুরু করে শেয়ার বাজার ও ব্যাংকিং খাত—সবার নজর ছিল আজকের এই ঘোষণার ওপর। আপনার পকেটে ও হোম লোনের কিস্তিতে এই সিদ্ধান্তের কী প্রভাব পড়বে, এক নজরে তা জেনে নেওয়া যাক।
কী এই রেপো রেট (Repo Rate)?
সহজ ভাষায়, যে সুদের হারে দেশের বাণিজ্যিক ব্যাংকগুলি (যেমন SBI, HDFC, ICICI ইত্যাদি) রিজার্ভ ব্যাংকের কাছ থেকে স্বল্পমেয়াদে ঋণ নেয়, তাকে রেপো রেট বলা হয়।
- যখন আরবিআই রেপো রেট বাড়ায়, তখন ব্যাংকগুলির তহবিল সংগ্রহের খরচ বেড়ে যায়।
- ব্যাংকগুলি তখন নিজেদের মুনাফা বজায় রাখতে গ্রাহকদের জন্য ঋণের সুদের হার বাড়িয়ে দেয়।
- এর ফলে বাজারে নগদ টাকার সরবরাহ কিছুটা কমে আসে, যা মূল্যস্ফীতি (Inflation) নিয়ন্ত্রণে সাহায্য করে।
কেন বাড়ল রেপো রেট?
রিজার্ভ ব্যাংকের গভর্নর এবং এমপিসি সদস্যরা জানিয়েছেন, সামগ্রিক অর্থনৈতিক ভারসাম্য বজায় রাখা এবং ক্রমবর্ধমান মূল্যস্ফীতি রুখতেই নীতিগত অবস্থানে কড়া সিদ্ধান্ত নেওয়া জরুরি ছিল। প্রধান কারণগুলি হল:
- মূল্যস্ফীতির ঊর্ধ্বগতি: নিত্যপ্রয়োজনীয় খাদ্যসামগ্রী এবং আন্তর্জাতিক বাজারে অপরিশোধিত তেলের মূল্যবৃদ্ধি উদ্বেগের কারণ হয়ে দাঁড়িয়েছিল।
- আন্তর্জাতিক অর্থনৈতিক চাপ: বিশ্ববাজারে ডলারের তুলনায় টাকার ওঠানামা এবং প্রধান বৈশ্বিক কেন্দ্রীয় ব্যাংকগুলির কড়া পদক্ষেপের সঙ্গে তাল মিলিয়ে নীতি বজায় রাখা।
- মুদ্রার স্থিতিশীলতা: অভ্যন্তরীণ অর্থনীতিতে টাকার মান ধরে রাখা এবং অস্থিরতা ঠেকানো।
সাধারণ ঋণগ্রহীতাদের উপর কী প্রভাব পড়বে?
রেপো রেট বৃদ্ধির সরাসরি প্রভাব পড়ে আমজনতার ব্যাংক ঋণ ও ইএমআই (EMI)-এর ওপর।
১. হোম ও কার লোনের EMI বৃদ্ধি
যেসব গ্রাহক ফ্লোটিং রেট (Floating Rate) বা এক্সটার্নাল বেঞ্চমার্ক লিংকড লেন্ডিং রেট (EBLR)-এর আওতায় গৃহঋণ, গাড়ি ঋণ বা ব্যক্তিগত ঋণ নিয়েছেন, তাঁদের সুদের হার বাড়বে। ফলে:
- মাসিক ইএমআই-এর পরিমাণ বৃদ্ধি পেতে পারে।
- অথবা, ইএমআই অপরিবর্তিত রেখে ঋণের মেয়াদ (Tenure) বাড়িয়ে দেওয়া হতে পারে।
২. নতুন ঋণ নেওয়া হবে ব্যয়বহুল
যারা নতুন বাড়ি বা গাড়ি কেনার পরিকল্পনা করছেন, তাঁদের জন্য প্রাথমিক সুদের হার কিছুটা বেশি হবে। তবে ব্যাংকগুলির ফেস্টিভ অফার থাকলে বিশেষ ছাড়ের সুযোগ নেওয়া যেতে পারে।
ফিক্সড ডিপোজিট (FD) ও সঞ্চয়কারীদের জন্য সুখবর
ঋণগ্রহীতাদের জন্য চিন্তা বাড়লেও সঞ্চয়কারী ও প্রবীণ নাগরিকদের জন্য এটি ইতিবাচক খবর। ব্যাংকগুলি যখন ঋণের সুদের হার বাড়ায়, তখন তহবিল আকর্ষণ করতে ফিক্সড ডিপোজিট (FD) এবং রেকারিং ডিপোজিট (RD)-এ সুদের হার বাড়িয়ে দেয়। ফলে ব্যাংকে স্থায়ী আমানত রেখে যারা নিয়মিত আয়ের ওপর নির্ভর করেন, তাঁদের রিটার্ন আগের তুলনায় কিছুটা বৃদ্ধি পাবে।
RBI Repo Rate News Today: পরিবর্তিত নীতিগত হারসমূহ (এক নজরে)
| নীতিগত হার (Policy Rates) | সংশোধিত হার |
|---|---|
| Repo Rate | ৫.৫০% |
| Standing Deposit Facility (SDF) | ৫.২৫% |
| Marginal Standing Facility (MSF) | ৫.৭৫% |
| Bank Rate | ৫.৭৫% |
আপনার এখন কী করা উচিত?
- লোনের স্টেটমেন্ট খতিয়ে দেখুন: আপনার ঋণ ফ্লোটিং রেটে রয়েছে কিনা যাচাই করুন এবং ব্যাংক সুদের হার বাড়ালে ইএমআই নাকি মেয়াদ বাড়ছে, তা জেনে নিন।
- প্রিপেমেন্টের পরিকল্পনা করুন: বাড়তি সুদের চাপ কমাতে আংশিক ঋণ পরিশোধ (Part-payment) করার কথা বিবেচনা করতে পারেন।
- এফডি বিকল্প পরীক্ষা করুন: ভালো রিটার্নের জন্য বিভিন্ন ব্যাংকের নতুন ফিক্সড ডিপোজিট রেট তুলনা করে বিনিয়োগের সিদ্ধান্ত নিন।
রিজার্ভ ব্যাংকের এই পদক্ষেপ অর্থনীতির দীর্ঘমেয়াদি স্থিতিশীলতার জন্য নেওয়া হলেও, স্বল্পমেয়াদে তা গৃহস্থালির বাজেটে কিছুটা প্রভাব ফেলতে চলেছে।
👉এই ধরনের গুরুত্বপূর্ণ তথ্য মিস করতে না চাইলে এখনই আমাদের ডিজিটাল প্ল্যাটফর্মগুলোতে যুক্ত হন।
📌 Facebook | 📌 WhatsApp | 📌 Twitter | 📌 Telegram | 📌 Google News