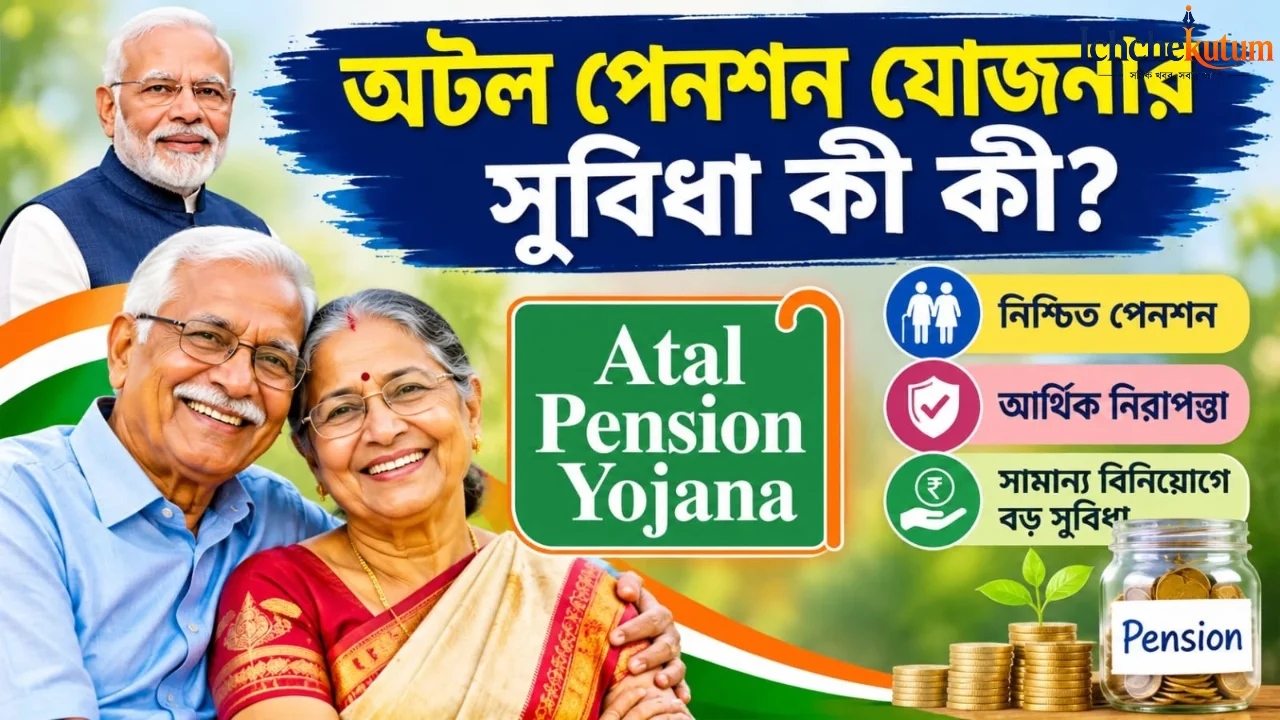
Atal Pension Yojana Benefits: অবসর জীবনের আর্থিক সুরক্ষা নিয়ে চিন্তিত? বয়স বাড়ার সাথে সাথে নিয়মিত আয়ের পথ বন্ধ হয়ে গেলে কীভাবে সংসার চলবে, এই দুশ্চিন্তা কমবেশি আমাদের সবারই থাকে। বিশেষ করে যারা বেসরকারি ক্ষেত্রে কাজ করেন বা অসংগঠিত ক্ষেত্রের সাথে যুক্ত, তাদের জন্য বার্ধক্যে একটি নিশ্চিত মাসিক আয় অত্যন্ত জরুরি। সাধারণ মানুষের এই ভবিষ্যৎ সুরক্ষার কথা মাথায় রেখেই ভারত সরকার চালু করেছে একটি দারুণ পেনশন প্রকল্প— অটল পেনশন যোজনা (Atal Pension Yojana)।
সামান্য কিছু টাকা সঞ্চয় করে কীভাবে আপনি এবং আপনার জীবনসঙ্গী সারাজীবন আর্থিক স্বাবলম্বী থাকতে পারেন, চলুন বিস্তারিত জেনে নেওয়া যাক Atal Pension Yojana Benefits এবং এর খুঁটিনাটি নিয়মাবলি।
অটল পেনশন যোজনা (APY) আসলে কী?
২০১৫ সালে ভারত সরকারের উদ্যোগে চালু হওয়া এই প্রকল্পটি মূলত দেশের সাধারণ ও অসংগঠিত ক্ষেত্রের কর্মীদের অবসরকালীন আর্থিক নিরাপত্তা দেওয়ার একটি নির্ভরযোগ্য মাধ্যম। পেনশন ফান্ড রেগুলেটরি অ্যান্ড ডেভেলপমেন্ট অথরিটি (PFRDA) দ্বারা পরিচালিত এই স্কিমে গ্রাহককে একটি নির্দিষ্ট বয়স পর্যন্ত সামান্য পরিমাণ অর্থ জমা করতে হয়। এরপর ৬০ বছর বয়স পূর্ণ হলেই প্রতি মাসে নির্দিষ্ট অঙ্কের পেনশন সরাসরি ব্যাংক অ্যাকাউন্টে ঢুকতে শুরু করে।
কেন এই প্রকল্প সেরা? জেনে নিন প্রধান Atal Pension Yojana Benefits
সরকারি গ্যারান্টিযুক্ত এই প্রকল্পে বিনিয়োগ করলে আপনি বেশ কিছু আকর্ষণীয় সুবিধা পাবেন, যা একে অন্য সাধারণ সঞ্চয় প্রকল্পের চেয়ে আলাদা করে তোলে:
- নিশ্চিত মাসিক পেনশন: আপনার বিনিয়োগের ওপর ভিত্তি করে ৬০ বছর বয়সের পর প্রতি মাসে ১,০০০ টাকা, ২,০০০ টাকা, ৩,০০০ টাকা, ৪,০০০ টাকা অথবা সর্বোচ্চ ৫,০০০ টাকা পর্যন্ত নিশ্চিত পেনশন পাওয়ার সুযোগ রয়েছে। বাজারের ওঠানামার ওপর এর কোনো প্রভাব পড়ে না; সরকার নিজে এই পেনশনের গ্যারান্টি দেয়।
- পরিবারের সম্পূর্ণ সুরক্ষা: দুর্ভাগ্যবশত পেনশন চলাকালীন গ্রাহকের মৃত্যু হলে, তার জীবনসঙ্গী (Spouse) আজীবন একই পরিমাণ মাসিক পেনশন পেতে থাকবেন। আর স্বামী এবং স্ত্রী উভয়েরই অবর্তমানে, তাদের মনোনীত নমিনি (Nominee) জমাকৃত সম্পূর্ণ পেনশন তহবিল (Corpus) এককালীন ফেরত পাবেন।
- আয়করে ছাড়ের সুবিধা: ন্যাশনাল পেনশন সিস্টেমের (NPS) মতোই এই প্রকল্পে বিনিয়োগ করলে আয়কর আইনের ধারা 80CCD (1B) অনুযায়ী বার্ষিক ৫০,০০০ টাকা পর্যন্ত অতিরিক্ত কর ছাড়ের সুবিধা পাওয়া যায়।
- সহজ ও নমনীয় কিস্তি: আপনি আপনার সুবিধা অনুযায়ী প্রতি মাসে, তিন মাস অন্তর (Quarterly) অথবা ছয় মাস অন্তর (Half-yearly) প্রিমিয়াম জমা দিতে পারেন। অটো-ডেবিট সুবিধার কারণে ব্যাংক অ্যাকাউন্ট থেকে নির্দিষ্ট তারিখে নিজে থেকেই টাকা কেটে নেওয়া হয়।
কারা এই প্রকল্পে আবেদন করতে পারবেন? (যোগ্যতা)
এই প্রকল্পের সুবিধা নিতে হলে আবেদনকারীকে নিচের শর্তগুলো পূরণ করতে হবে:
- আবেদনকারীকে অবশ্যই একজন ভারতীয় নাগরিক হতে হবে।
- বয়স হতে হবে ১৮ থেকে ৪০ বছরের মধ্যে। (মনে রাখবেন, যত কম বয়সে শুরু করবেন, মাসিক কিস্তির পরিমাণ ততই কম হবে— যেমন ১৮ বছর বয়সে শুরু করলে মাত্র ৪২ টাকা দিয়েও ১,০০০ টাকা পেনশনের স্কিম শুরু করা যায়)।
- আবেদনকারীর নিজস্ব একটি সেভিংস ব্যাংক অ্যাকাউন্ট বা পোস্ট অফিস অ্যাকাউন্ট থাকতে হবে, যা আধার কার্ড ও মোবাইল নম্বরের সাথে লিঙ্ক করা আছে।
- গুরুত্বপূর্ণ নিয়ম: ১লা অক্টোবর ২০২২-এর পর থেকে যারা আয়কর প্রদান করেন (Income Tax Payer), তারা এই প্রকল্পে নতুন করে যুক্ত হতে পারবেন না।
কীভাবে আবেদন করবেন?
অটল পেনশন যোজনায় অ্যাকাউন্ট খোলা এখন খুবই সহজ। আপনি যে ব্যাংকে আপনার সেভিংস অ্যাকাউন্ট রয়েছে, সরাসরি সেই ব্রাঞ্চে গিয়ে APY ফর্ম পূরণ করে জমা দিতে পারেন। এছাড়াও, আপনি চাইলে ঘরে বসেই আপনার ব্যাংকের ইন্টারনেট ব্যাংকিং বা মোবাইল অ্যাপের মাধ্যমে কয়েক মিনিটের মধ্যেই ডিজিটালি এই প্রকল্পে নাম নথিভুক্ত করতে পারবেন।
ভবিষ্যতের অনিশ্চয়তা দূর করে আজই একটি ছোট পদক্ষেপ নিন। সঠিক সময়ে শুরু করা এই ছোট্ট সঞ্চয়ই আপনার বার্ধক্যের দিনগুলোকে করে তুলবে নিশ্চিন্ত ও সম্মানজনক।
👉এই ধরনের গুরুত্বপূর্ণ তথ্য মিস করতে না চাইলে এখনই আমাদের ডিজিটাল প্ল্যাটফর্মগুলোতে যুক্ত হন।
📌 Facebook | 📌 WhatsApp | 📌 Twitter | 📌 Telegram | 📌 Google News